


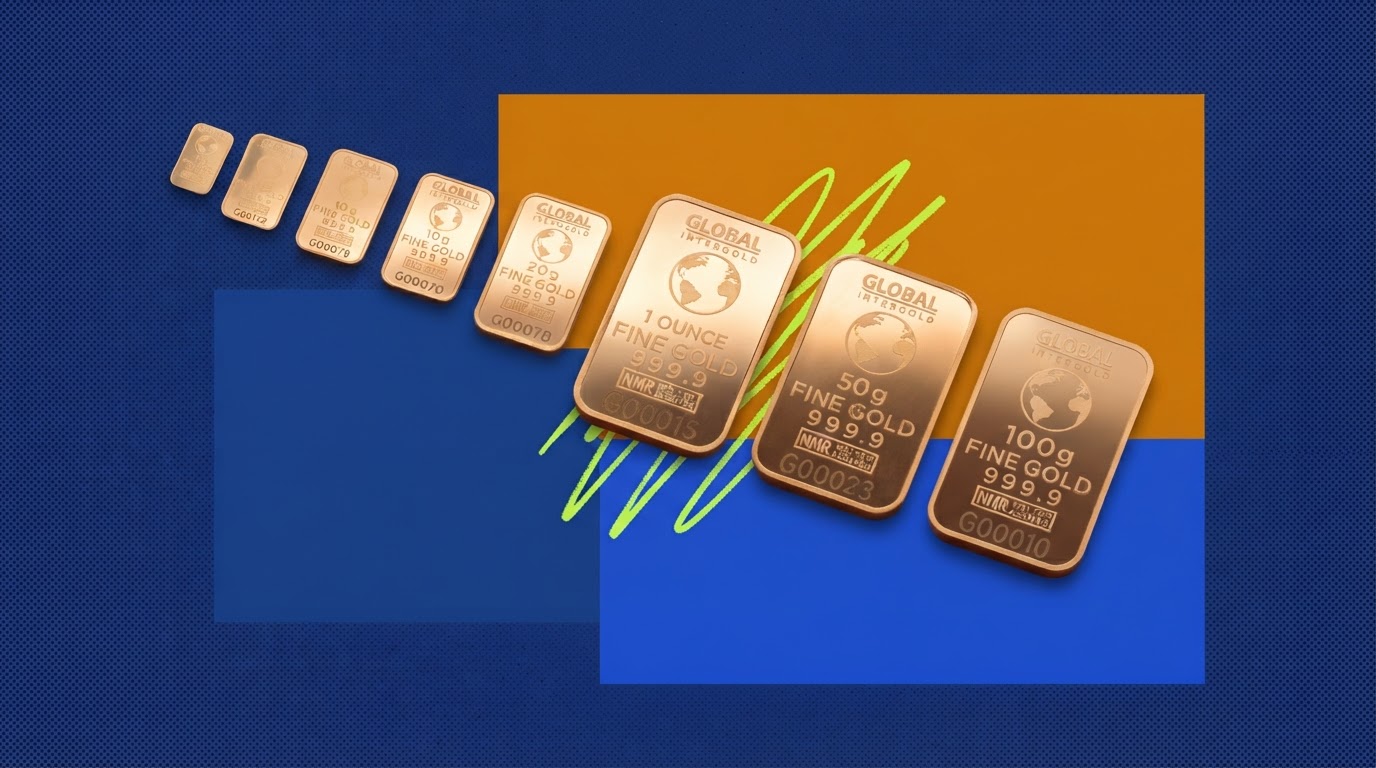
Die weltweiten Notenbanken treiben ihre Bestände an physischem Gold auf historische Niveaus und schichten ihre Währungsreserven grundlegend um. Mit exakt 36.664,5 Tonnen halten die Zentralbanken inzwischen 16,7 Prozent der jemals weltweit geförderten Goldmenge. Während private Anleger angesichts hoher Preise zögern, nutzen staatliche Währungshüter das Edelmetall als strategischen Schutz vor geopolitischen Risiken und währungspolitischen Verwerfungen.
Gold überholt US-Staatsanleihen in den Notenbankbilanzen
Die Umschichtung markiert eine Zäsur in der globalen Finanzarchitektur. Erstmals seit 1996 übertrifft der Anteil von Gold an den weltweiten offiziellen Zentralbankreserven mit 27 Prozent den Anteil von US-Staatsanleihen, der bei 22 Prozent liegt. Der Marktwert der gesamten Notenbank-Goldreserven beläuft sich auf rund 4,78 Billionen US-Dollar.
Die Gesamtbestände nähern sich damit wieder dem Niveau der frühen 1970er-Jahre an, als unter dem Bretton-Woods-System rund 38.000 Tonnen in den Tresoren der Währungsbehörden lagen.
Diese Verschiebung resultiert nicht allein aus physischen Zukäufen, sondern spiegelt zugleich erhebliche Bewertungseffekte wider. Durch den starken Preisanstieg des Edelmetalls gewinnt der Bestand im Vergleich zu zinstragenden Papieren deutlich an Gewicht. Zu den Bewertungsmaßstäben von 2023 läge der Goldanteil lediglich bei 16 Prozent, während US-Staatsanleihen 26 Prozent ausmachen würden.
Gleichzeitig bleibt die physische Nachfrage der Institutionen hoch, während sich die Kluft zwischen Notenbanken und Privatinvestoren vertieft. Die Währungshüter weiteten ihre Nettozukäufe im dritten Quartal 2026 im Vorjahresvergleich um 42 Prozent auf 321 Tonnen aus. Parallel dazu sank die private Nachfrage nach physischen Barren und Münzen um 19 Prozent auf 267,8 Tonnen.
Zudem verzeichneten die Bestände physisch hinterlegter Gold-ETFs im selben Zeitraum ein Minus von sechs Prozent auf 211,2 Tonnen. Privatanleger reagieren damit empfindlich auf Preisschwankungen, während Zentralbanken unabhängig von kurzfristigen Bewertungsniveaus akkumulieren.
Das Trauma der eingefrorenen Devisenreserven
Der strukturelle Paradigmenwechsel begann im Frühjahr 2022. Zwischen 2010 und 2021 kauften die Notenbanken im Schnitt rund 473 Tonnen Gold pro Jahr. Seit dem Beginn des Kriegs in der Ukraine und dem anschließenden Einfrieren russischer Währungsreserven in Höhe von rund 300 Milliarden US-Dollar hat sich das jährliche Kaufvolumen auf durchschnittlich mehr als 1.000 Tonnen mehr als verdoppelt.
Das Vorgehen der westlichen Staatengemeinschaft verdeutlichte vielen Schwellenländern das politische Gegenparteirisiko traditioneller Reservewährungen. Gold fungiert in diesem Umfeld als Währungsersatz, der keinem Emittentenrisiko unterliegt und nicht durch Sanktionsbeschlüsse blockiert werden kann. Der Anteil des US-Dollars an den weltweiten Devisenreserven, der zur Jahrtausendwende noch bei über 70 Prozent lag, sank mittlerweile auf 57 bis 58 Prozent.
Umfragen des World Gold Council unter Reservemanagern bestätigen diesen Trend. Demnach erwarten 74 Prozent der befragten Währungshüter einen weiteren Rückgang des Dollar-Anteils binnen fünf Jahren. Innerhalb der europäischen Zentralbanken wird diese Dynamik aufmerksam registriert.
Christine Lagarde, Präsidentin der Europäischen Zentralbank, stellt fest, dass geopolitische Spannungen die starke Nachfrage der Zentralbanken nach Gold kontinuierlich antreiben. Überdies belasten die wachsende Staatsverschuldung der USA, anhaltend hohe Haushaltsdefizite und Debatten über die künftige Unabhängigkeit der Federal Reserve das Vertrauen in amerikanische Staatsanleihen.
Warschau und Peking dominieren die Käufe
Angeführt wird die Kaufwelle von wenigen, sehr aktiven Zentralbanken. Besonders expansiv agiert die Narodowy Bank Polski: Nach Zukäufen von 102 Tonnen im Jahr 2025 stockte Polen seine Bestände im ersten Halbjahr 2026 um weitere 82 Tonnen auf. Die Notenbank in Warschau verfolgt ein strategisches Ziel von 700 Tonnen Gold und strebt an, den Anteil an den gesamten Währungsreserven auf mindestens 20 Prozent anzuheben.
Die People’s Bank of China meldete bis zum Spätsommer 2026 Zukäufe in 23 aufeinanderfolgenden Monaten und hält offiziell mehr als 2.360 Tonnen. Marktbeobachter gehen davon aus, dass die tatsächlichen chinesischen Akkumulationen die offiziellen Zahlen übersteigen. Während die Notenbanken weltweit für den August 2026 Nettozukäufe von 39 Tonnen deklarierten, schätzten Analysten von Goldman Sachs das tatsächliche Volumen anhand von physischen Handelsströmen und Zolldaten auf 79 Tonnen.
Ein beträchtlicher Teil der weltweiten Zukäufe läuft demnach über nicht gemeldete Kanäle, vorrangig in Asien.
Zu den wenigen Nettoverkäufern zählte zuletzt die Türkei, die Anfang 2026 Bestände von 8,1 Tonnen veräußerte, primär zur Stützung der heimischen Lira und zur Deckung von Haushaltsbedarf. Die Konzentration der Bestände bleibt gleichwohl hoch: Die fünf größten Halter – die USA mit 8.133 Tonnen, Deutschland mit rund 3.355 Tonnen, Italien, Frankreich und China – kontrollieren zusammen 51 Prozent der weltweiten Zentralbankbestände mit einem Marktwert von rund 2,44 Billionen US-Dollar.
Parallel zur Mengenausweitung vollzieht sich eine Verschiebung bei den Lagerorten. Die bevorzugte Verwahrung im eigenen Land stieg laut Erhebungen des World Gold Council von 41 Prozent auf 59 Prozent. Die Bank of England bleibt mit 57 bis 64 Prozent zwar der meistgenutzte Verwahrstandort, doch das Bestreben nach physischer Kontrolle im Krisenfall prägt zunehmend die Entscheidungen der Finanzministerien.
Preisvolatilität bremst den Aufwärtstrend nicht
Die massiven Käufe der Zentralbanken stützen das Preisgefüge, verhindern jedoch keine zwischenzeitlichen Marktkorrekturen. Nachdem der Spotpreis Ende Januar 2026 ein Rekordhoch von knapp 5.600 US-Dollar je Feinunze markiert hatte, folgte im Jahresverlauf ein Rücksetzer um rund 30 Prozent auf Tiefstände um 3.900 bis 3.950 US-Dollar, ehe sich der Kurs im Herbst bei rund 4.126 US-Dollar stabilisierte.
Die kurzzeitige Preisexplosion verringerte die Aktivität der Währungshüter im ersten Quartal 2026, als die Nettokäufe nach offiziellen Revisionen auf 57 Tonnen zurückgingen. Bereits im zweiten Quartal folgte mit 289 Tonnen jedoch ein neuer Rekordwert für ein Frühjahrsquartal. Viele Notenbanken nutzen Kursrücksetzer gezielt, um ihre Bestände kostengünstiger aufzustocken.
Rund die Hälfte der Währungshüter finanziert diese Zukäufe über Ankaufprogramme in heimischer Währung direkt bei nationalen Minenbetreibern. Etwa 38 Prozent der Institute liquidieren dafür Bestände an ausländischen Staatsanleihen. In den Prognosen führender Analysehäuser spiegelt sich die anhaltende institutionelle Nachfrage wider: Eine Reuters-Analystenumfrage beziffert den erwarteten Durchschnittspreis für 2026 auf 4.509 US-Dollar und für 2027 auf 4.610 US-Dollar je Feinunze.
Während die Bank of America Abwärtsrisiken in Richtung 3.500 bis 3.750 US-Dollar modelliert, hält JPMorgan in extremen geopolitischen Stressszenarien Notierungen von bis zu 6.300 US-Dollar für möglich.
Für die kommenden zwölf Monate signalisieren die Reservemanager unverändert hohe Kaufbereitschaft. Laut Branchendaten planen 45 Prozent der befragten Zentralbanken, ihre Goldreserven weiter aufzustocken, während lediglich ein Prozent eine Reduzierung erwägt. Die fortschreitende geopolitische Blockbildung und die Debatte um die De-Dollarisierung dürften diesen Trend auch im Vorfeld künftiger geldpolitischer Weichenstellungen dominieren.